피부 밑에 물렁한 멍울이 만져져 병원을 찾았다가 지방종이라는 진단을 받는 사람이 적지 않다. 이런 경우 수술로 없애야 하는지, 실손의료보험으로 비용을 돌려받을 수 있는지가 가장 궁금하다. 지방종은 지방세포가 뭉쳐 생기는 양성 종양으로 대부분 건강에 큰 영향을 주지 않지만, 실비 적용 여부는 크기와 통증, 진단 방식에 따라 달라질 수 있다.
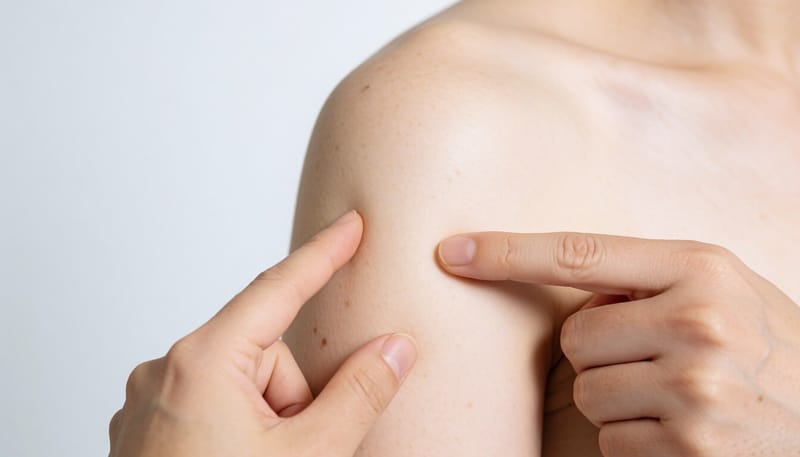
지방종은 피부 아래 지방층에서 지방세포가 덩어리를 이루며 생기는 혹으로, 목과 어깨, 팔, 등, 허벅지 등에 흔히 나타난다. 만져보면 물렁하고 말랑말랑하며 손가락으로 누르면 피부 위로 잘 움직이는 특징이 있다. 통증이 거의 없고 매우 천천히 자라는 경우가 많아 수년간 모르고 지내다가 우연히 발견되는 경우도 적지 않다.
보험업계에 따르면 지방종 제거 수술이 실손의료보험 보장을 받으려면 치료 목적으로 인정받는 것이 핵심이다. 단순히 보기 싫다는 이유로 제거하면 미용 목적으로 분류돼 보장이 어렵지만, 크기가 커서 신경이나 혈관을 압박하거나 통증, 염증 등 기능적 문제를 동반하면 치료 목적으로 인정받을 가능성이 커진다.
같은 지방종이라도 위치와 크기에 따라 판정이 달라질 수 있다. 얼굴이나 목처럼 겉으로 드러나는 부위에 생긴 작은 지방종은 미용 목적으로 판단되기 쉽고, 등이나 허벅지처럼 옷에 가려지는 부위라도 크기가 크거나 주변 조직을 눌러 불편감을 유발하면 치료 목적으로 분류될 여지가 있다.
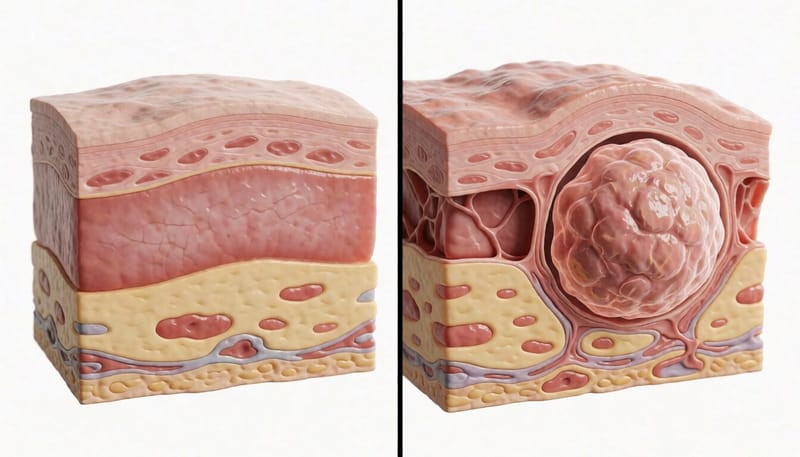
정상 조직과 지방종 생긴 부위 비교 /사진=AI 생성 이미지
실손보험 청구 과정에서는 의사가 작성한 진단서와 수술 기록지, 조직검사 결과지가 핵심 자료로 활용된다. 특히 지방종의 크기와 위치, 통증 유무, 신경이나 혈관을 압박하는지 여부 등이 구체적으로 기재돼 있어야 보험사 심사에서 치료 목적임을 인정받는 데 도움이 된다.
실손보험은 가입 시기에 따라 보장 범위와 자기부담률이 다르게 적용된다. 2009년 이전 가입한 1세대 실손과 이후 개정된 2세대, 3세대, 4세대 실손은 통원·입원 한도와 비급여 항목 보장 비율에서 차이가 있어, 지방종 제거 수술비를 청구하기 전 본인이 가입한 상품의 약관을 먼저 확인하는 것이 필요하다.
지방종 제거 수술은 건강보험이 적용되는 급여 항목과 전액 본인 부담인 비급여 항목이 함께 적용되는 경우가 많다. 크기가 작고 단순한 제거라면 비급여로 분류돼 수술비 전액을 환자가 부담하게 되는데, 이때도 치료 목적이 인정되면 실손보험을 통해 일정 부분을 돌려받을 수 있다.
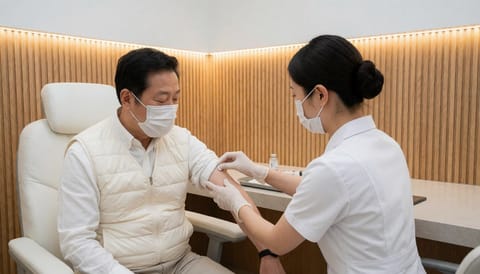
지방종 제거 수술 전 준비 장면 /사진=AI 생성 이미지
조직검사에서 단순 지방종으로 확인됐는데도 보험사가 미용 목적으로 판단해 보험금 지급을 거절하는 사례도 적지 않아 분쟁으로 이어지기도 한다. 이런 경우 보험사에 재심사를 요청하거나 금융감독원 민원 절차를 통해 추가 소견서와 자료를 제출하며 이의를 제기할 수 있다.
전문의들은 멍울이 갑자기 빠르게 커지거나 단단하게 느껴지고, 누를 때 통증이 있거나 피부색이 변하는 경우에는 단순 지방종이 아닐 가능성도 있어 반드시 조직검사를 받아보는 것이 안전하다고 조언한다. 드물게 지방육종 같은 악성 종양이 지방종과 비슷한 모습으로 발견되는 경우도 있기 때문이다.
몸에 물렁한 멍울이 만져진다면 스스로 미용 목적이라고 단정하지 말고 피부과나 외과를 찾아 정확한 진단을 받는 것이 우선이다. 수술이 필요하다는 소견을 받았다면 진단서와 검사 결과를 꼼꼼히 챙겨 보험사에 치료 목적임을 명확히 설명하는 것이 실손보험 보장을 받는 데 실질적인 도움이 된다.