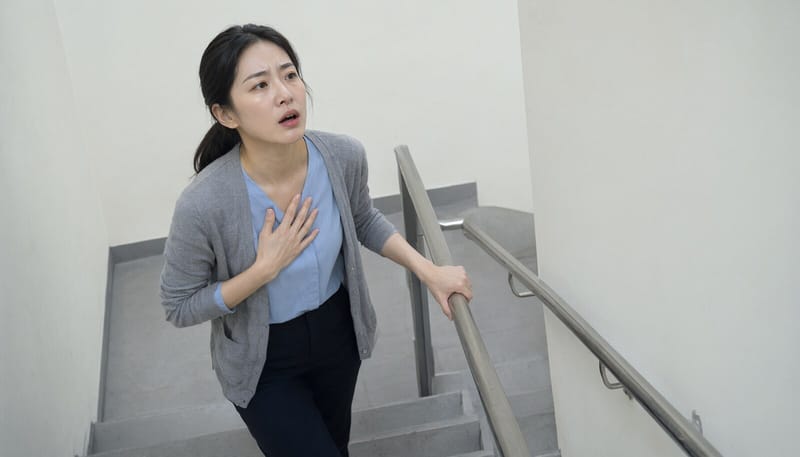
며칠 전부터 계단만 올라도 숨이 가빠지고, 가만히 앉아 있어도 가슴 한쪽이 찌르듯 아픈 증상이 나타났다면 단순한 체력 저하로 넘기기 어렵다. 이런 증상은 폐동맥이 혈전으로 막히는 폐색전증의 대표적인 신호일 수 있어 주의가 필요하다. 응급 치료와 장기간의 약물 치료가 필요한 경우가 많아 치료비 부담도 적지 않은데, 이 때문에 실손보험이나 진단비보험으로 비용을 얼마나 보장받을 수 있는지 묻는 사람들이 늘고 있다.
폐색전증은 다리나 골반의 깊은 정맥에서 생긴 혈전, 즉 심부정맥혈전이 혈류를 타고 이동하다가 폐동맥을 막아 발생하는 질환이다. 막힌 혈관의 크기에 따라 증상 정도가 크게 달라지는데, 갑작스러운 호흡곤란과 흉통이 가장 흔하고 기침이나 가래에 피가 섞여 나오는 경우, 심장이 빠르게 뛰거나 식은땀이 나는 경우도 보고된다.
위험을 높이는 요인으로는 장시간 같은 자세로 앉아 있는 장거리 비행이나 이동, 수술이나 골절 후 오랜 침상안정, 비만, 흡연, 경구피임제나 호르몬제 복용, 임신과 출산 전후, 암 치료 중인 경우, 고령 등이 꼽힌다. 이런 조건이 겹칠수록 혈전이 생기기 쉬워 평소 자신의 위험 요인을 점검해 두는 것이 좋다.
병원에서는 혈액 속 디다이머 검사와 함께 폐 혈관을 직접 촬영하는 전산화단층촬영 혈관조영술 등을 통해 폐색전증 여부를 확인한다. 증상이 심하거나 혈압이 떨어지는 등 중증 소견이 있으면 즉시 입원해 집중 치료를 받아야 하는 경우도 있어, 의심 증상이 나타나면 응급실 방문을 미루지 않는 것이 바람직하다.
치료는 혈전이 더 커지거나 새로 생기는 것을 막는 항응고제 투여가 중심이며, 환자 상태에 따라 수개월에서 길게는 수년간 약을 복용해야 하는 경우도 있다. 혈전이 크거나 혈압이 불안정한 중증 환자는 혈전을 녹이는 약물이나 시술, 드물게는 수술적 제거까지 고려된다.
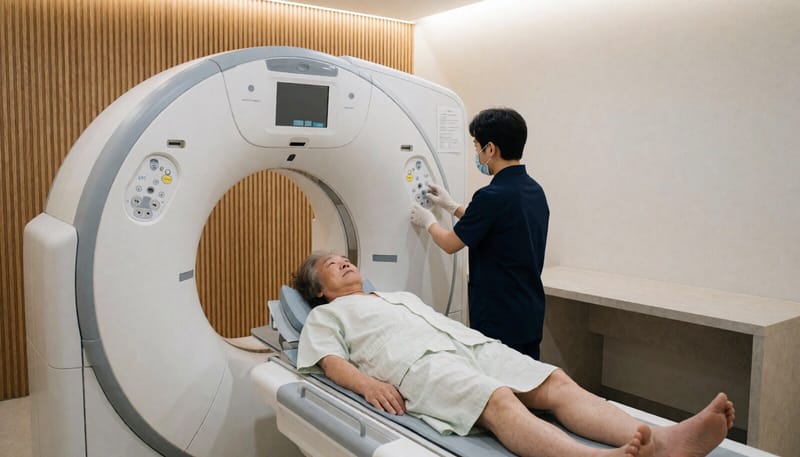
입원 치료와 검사가 이어지면 비용 부담도 커진다 /사진=AI 생성 이미지
이처럼 응급 입원과 각종 검사, 장기간의 약물 치료가 이어지면 전체 치료비가 적지 않게 누적된다. 급여와 비급여 항목이 섞여 있는 경우가 많아 실제로 본인이 부담해야 하는 금액을 미리 가늠하기 어렵다는 점도 환자와 가족들이 보험을 알아보게 되는 이유 중 하나다.
실손의료보험에 가입돼 있다면 폐색전증으로 인한 입원비와 통원치료비, 검사비 등 상당 부분을 보장받을 수 있다. 다만 가입 시기나 상품 종류에 따라 자기부담금 비율과 보장 한도가 다르고, 일부 비급여 치료나 특정 약제는 보장 범위에서 제외되는 경우도 있어 본인이 가진 약관을 직접 확인해 보는 것이 가장 정확하다.
진단비를 목적으로 하는 보험이라면 폐색전증이 약관상 어떤 질병 분류에 해당하는지가 관건이다. 보험사에 따라 혈전증이나 순환계 질환으로 분류돼 특정 진단비 특약의 지급 대상에 포함되기도 하고 제외되기도 하므로, 가입 전 상품설명서에서 급성 폐색전증이 보장 대상 질병코드에 포함돼 있는지 꼼꼼히 살펴야 한다.
과거에 혈전증을 앓았거나 장기간 거동이 어려웠던 병력, 흡연 여부 등은 보험 가입 심사에서 가입 제한이나 보장 축소의 사유가 될 수 있다. 가입 당시 건강 상태나 병력을 숨기면 추후 보험금 지급 과정에서 분쟁이 생길 수 있어, 청약서의 질문 사항에는 사실대로 답하는 것이 중요하다.
실제로 보험금을 청구할 때는 진단명이 명시된 진단서, CT 등 검사결과지, 입퇴원확인서, 진료비 세부내역서 등을 빠짐없이 갖춰 제출해야 지급이 지연되지 않는다. 서류가 부족하면 보험사가 추가 자료를 요청하는 경우가 많으므로 입원 중 발급받은 서류는 미리 챙겨두는 것이 좋다.
장거리 이동 시에는 틈틈이 다리를 움직이고 수분을 충분히 섭취하는 습관이 혈전 예방에 도움이 될 수 있으며, 금연과 적절한 체중 관리도 중요하다. 갑작스러운 호흡곤란이나 가슴 통증, 식은땀을 동반한 어지러움이 나타나면 미루지 말고 즉시 응급실을 찾아야 한다.